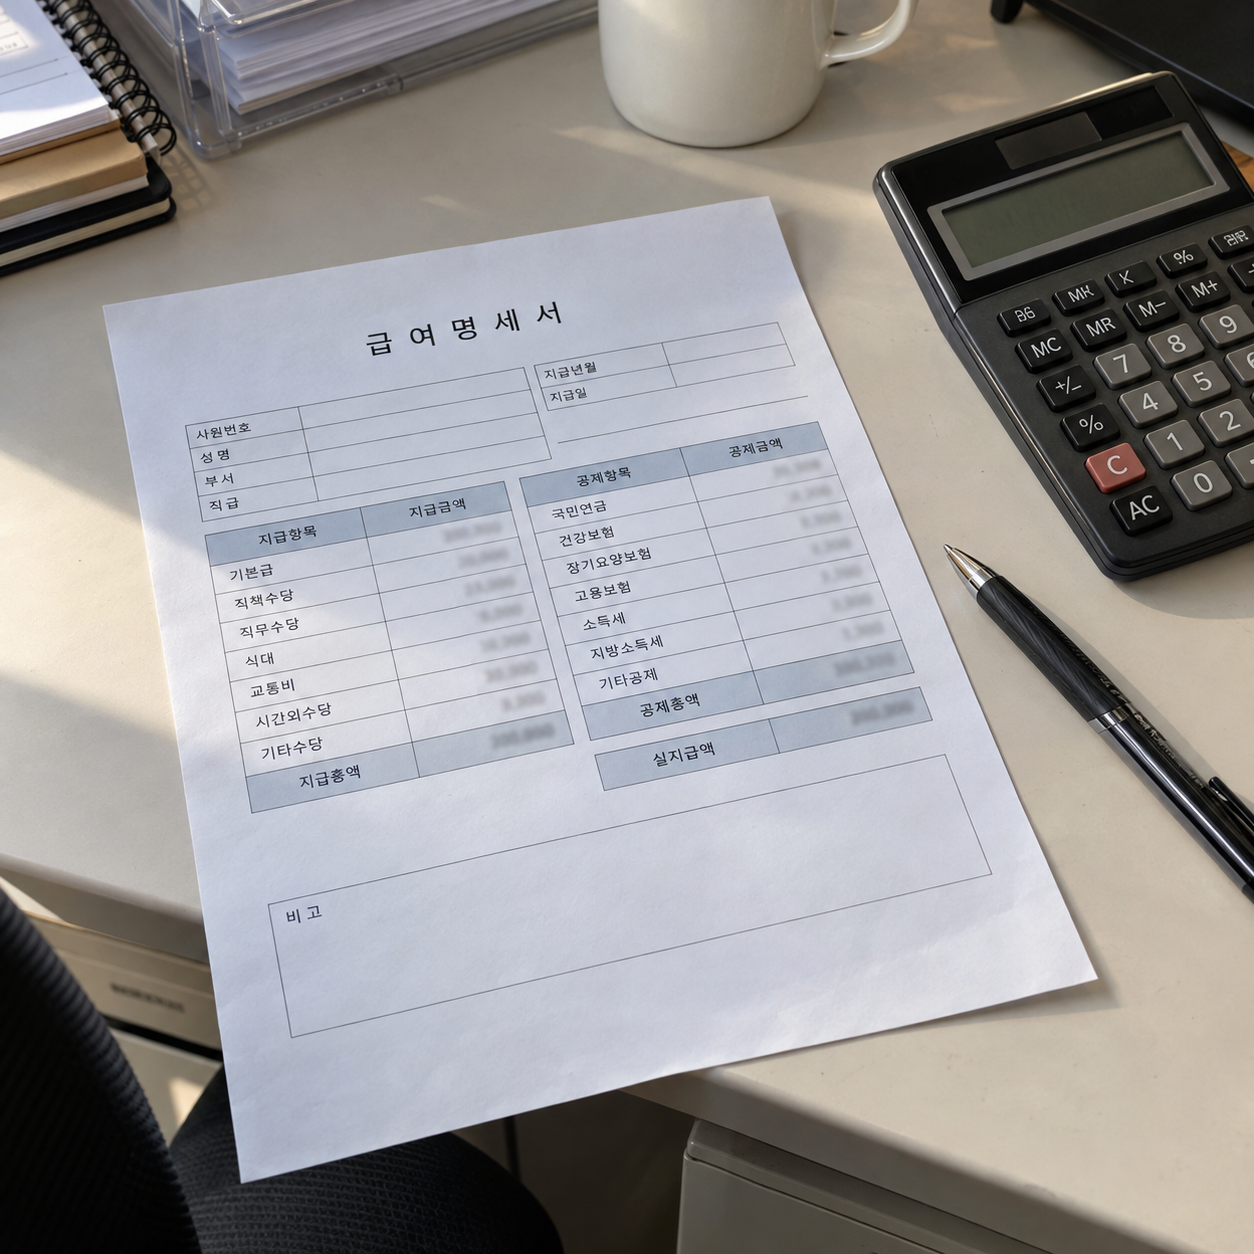
퇴직금을 IRP 같은 연금계좌에 넣어 두었다가 55세 이후 연금으로 받으면, 원래 내야 할 퇴직소득세의 70%만 뗀다. 실제로 연금을 받은 해가 10년을 넘으면 그 뒤 받는 몫은 60%, 20년을 넘으면 50%로 더 낮아진다. 한 번에 일시금으로 빼면 이 감면이 없고 퇴직소득세를 그대로 낸다.
같은 퇴직금이라도 몇 년에 걸쳐 꺼내느냐에 따라 떼는 세금이 30%에서 50%까지 줄어든다.
소득세법이 정한 비율은 10년까지 70%, 20년까지 60%, 그 뒤 50%다
소득세법 제129조는 퇴직소득을 연금으로 받을 때 떼는 세율을, 연금이 아닌 방식으로 꺼낼 때 떼는 세율의 몇 %로 할지 정해 두었다. 연금을 실제로 받은 해가 10년 이하이면 70%, 10년 초과 20년 이하이면 60%, 20년을 넘으면 50%다. 퇴직연금을 받는 계좌에는 확정기여형 퇴직연금 계좌와 개인형퇴직연금, 곧 IRP 계좌가 들어간다.
퇴직소득세 1,000만원이면 연금으로 받을 때 700만원을 뗀다
여기서부터는 수치를 가정한 계산 예시다. 가령 퇴직금에 붙는 퇴직소득세가 1,000만원으로 계산된 사람이 이 퇴직금을 IRP에 넣어 두었다고 해 보자. 퇴직소득세는 퇴직금 액수와 근속연수에 따라 크게 달라지므로, 1,000만원은 비교를 쉽게 하려고 고른 숫자다.
- 일시금으로 한 번에 뺄 때 — 1,000만원을 그대로 낸다
- 10년 안에 연금으로 나눠 받을 때 — 1,000만원 × 70% = 700만원
- 절반은 10년 안에, 절반은 11년째 이후에 받을 때 — 350만원 + 300만원 = 650만원
일시금과 10년 연금만 비교해도 300만원 차이가 난다. 감면은 받는 금액에 붙는 세금에서 빠지는 것이라, 길게 나눠 받을수록 뒤쪽에 받는 몫의 세율이 내려간다.
55세 이후, 한도 안에서 꺼내야 연금으로 친다
감면은 연금수령일 때만 붙는다. 소득세법 시행령 제40조의2는 연금수령의 요건을 세 가지로 적는다. 55세 이후 연금수령 개시를 신청하고 꺼낼 것, 가입 후 5년이 지날 것, 해마다 정해지는 연금수령한도 안에서 꺼낼 것이다.
퇴직금이 들어 있는 계좌는 5년 요건을 따지지 않는다. 그래서 55세가 넘어 퇴직했다면 바로 연금 개시를 신청할 수 있다. 다만 한도를 넘겨 한꺼번에 많이 꺼내면 넘는 부분은 연금외수령이 되어 감면이 붙지 않는다. 연금수령연차가 11년 이상이 되면 이 한도 계산은 더 적용하지 않는다.
55세 전에 퇴직했다면 퇴직금을 계좌에 그대로 두는 것만으로 감면받을 자격이 유지된다.
당장 큰돈이 필요하면 감면보다 이자가 더 클 수 있다
연금으로 나눠 받는 동안에는 그 돈을 한 번에 쓸 수 없다. 퇴직 직후 대출을 갚아야 하는 경우라면, 연금으로 받아 아끼는 세금보다 남은 대출에 계속 붙는 이자가 더 클 수 있다. 반대로 다른 소득이나 예금으로 생활비를 댈 수 있다면 퇴직금은 계좌에 두고 길게 나눠 받을수록 세금이 줄어든다.
- 퇴직소득 원천징수영수증 — 회사가 계산한 퇴직소득세 금액이 적혀 있다
- 연금으로 받을 기간 — 10년 안에 다 받을지, 11년 넘게 나눌지 정한다
- 연간 수령 한도 — 연금계좌가 있는 금융회사에 올해 한도가 얼마인지 묻는다
- 갚을 대출 — 남은 원금과 금리를 적어 감면액과 비교한다
영수증의 퇴직소득세에 30%를 곱하면 10년 안에 연금으로 받을 때 줄어드는 세금이 나온다. 그 금액을 남은 대출의 1년 이자와 나란히 적어 보면 일시금과 연금 중 어느 쪽인지 판단할 수 있다. 운용수익에 붙는 세금과 지방소득세는 이 글에서 다루지 않았으므로 실제 세액은 금융회사의 연금 수령 시뮬레이션으로 확인한다.
'40억 자산가의 비결' 카테고리의 다른 글
| 국민연금 5년 일찍 받으면 평생 70%, 받은 총액은 76세에 뒤집힌다 (0) | 2026.11.01 |
|---|---|
| 해외주식 양도세, 250만원 공제는 올해 안에 팔아야 쓸 수 있다 (0) | 2026.11.01 |
| '배당주는 연말에 사라'는 말, 상장사 42%는 이미 정관을 바꿨다 (0) | 2026.11.01 |
| 총급여 25%를 넘겼다면 남은 두 달은 체크카드, 공제율이 15%에서 30%로 (0) | 2026.11.01 |
| 월배당 2천 달러도 안심 못 한다…환율 하락이 부르는 '생활비 공포' (0) | 2026.10.31 |